

No desenvolvimento imobiliário, o VGV (Valor Geral de Vendas) é a métrica mestra que dita todas as variáveis de viabilidade do empreendimento. É a partir dele que o Comitê de Investimentos define o limite máximo de oferta por um terreno, o percentual sustentável de permuta física ou financeira, o teto de custo direto de obra, a verba de comercialização e, sobretudo, a Taxa Interna de Retorno (TIR) e o Valor Presente Líquido (VPL) exigidos pelos acionistas e parceiros de funding.
Contudo, estimar o VGV potencial de uma gleba antes de ter um projeto arquitetônico aprovado ainda é um dos maiores focos de erro na prospecção de landbank. Desvios de apenas 5% a 10% no fator de eficiência da planta, precificações baseadas em médias distorcidas de portais de anúncios ou a leitura incompleta de recuos e gabaritos do Plano Diretor corroem rapidamente metade da margem líquida projetada para um ciclo de 36 a 48 meses.
⏱ Tempo de leitura: 8 min
- Fórmula Base de Originação: Na fase de prospecção, o VGV Técnico é obtido multiplicando a Área do Terreno pelo Coeficiente de Aproveitamento (CA), pelo Fator de Eficiência de Planta (FE) e pela Mediana Higienizada de Preço por m² Privativo.
- Teto de Aquisição via Método Involutivo (ABNT NBR 14653): Em cenários de custo de capital elevado, a soma de Terreno + Outorga Onerosa (OODC) deve situar-se entre 10% e 15% do VGV para compra em dinheiro e entre 14% e 18% do VGV em operações de permuta.
- Blindagem Estatística e Regulatória: Utilizar medianas expurgadas de outliers (metodologia do Índice Locates) e cruzar restrições geométricas lote a lote reduz o estudo preliminar de semanas para minutos e evita superavaliar a terra.
1. O que é o VGV e por que ele governa a viabilidade do solo?
O Valor Geral de Vendas (VGV) corresponde à soma da receita bruta potencial obtida com a comercialização de todas as unidades autônomas (apartamentos, studios, salas comerciais, lojas de fachada ativa ou lotes) que podem ser legalmente edificadas sobre um terreno. Ele é o teto de faturamento que remunera todos os fatores de produção do empreendimento.
Diferente do valor venal fiscal ou do preço pedido pelo proprietário da gleba (asking price), o VGV precifica o produto imobiliário futuro. Por isso, dois terrenos contíguos com exatamente 2.000 m² podem apresentar VGVs radicalmente distintos caso estejam inseridos em zonas com Coeficientes de Aproveitamento (CA), gabaritos ou exigências de recuos diferentes no Plano Diretor Municipal.
2. A Fórmula Completa do VGV a partir dos Parâmetros Urbanísticos
Na etapa de originação de terrenos (landbank), a incorporadora ainda não dispõe de um projeto executivo detalhado. Para sair da metragem bruta da matrícula e chegar ao VGV Técnico Real, o analista de viabilidade deve encadear quatro variáveis fundamentais:
Etapa 1: Área Computável Permitida (Potencial Construtivo)
O primeiro filtro é estritamente regulatório. Consulta-se o zoneamento incidente sobre o lote para identificar o Coeficiente de Aproveitamento Básico (CA Básico) e o Coeficiente de Aproveitamento Máximo (CA Máximo) atingível mediante Outorga Onerosa do Direito de Construir (OODC) ou Transferência do Direito de Construir (TDC):
Etapa 2: Conversão para Área Privativa Vendável (Fator de Eficiência — η)
Nem toda área construída gera receita direta: circulações horizontais, caixas de escada pressurizadas, poços de elevadores, áreas técnicas e garagens não compõem a metragem privativa autônoma, ao passo que sacadas ou áreas incentivadas podem ter regras próprias em cada município. A relação entre a Área Privativa Vendável (APV) e a Área Computável define o Fator de Eficiência de Projeto (η):
Benchmarks técnicos de eficiência praticados no mercado brasileiro:
- Residencial Vertical Padrão / Compactos (s/ área computável): 78% a 86% de eficiência;
- Residencial Alto Padrão / Superluxo: 70% a 78% (maior incidência de halls privativos, vagas demarcadas extras e lazer monumental);
- Loteamentos Urbanos e Condomínios Horizontais: 50% a 65% da gleba bruta (deduzindo sistema viário, áreas verdes, APP e áreas institucionais obrigatórias pela Lei 6.766/79).
Os benchmarks acima referem-se à Eficiência de Pavimento-Tipo (APV / Área Computável). No entanto, a Eficiência Global da Edificação (APV / Área Construída Total) oscila severamente entre as praças imobiliárias brasileiras devido a exigências de vagas e restrições geotécnicas:
- Cidades Litorâneas (ex: Balneário Camboriú, Florianópolis, Santos): O lençol freático elevado inviabiliza subsolos profundos pelo altíssimo custo de contenção, forçando a criação de vagas em garagens sobressolo (G1, G2, G3) somado a demandas de 2 a 3 vagas por unidade. Isso derruba a eficiência global para 55% a 65%, elevando expressivamente o volume total de concreto construído por metro quadrado privativo faturável.
- Capitais Adensadas com Eixos de Transporte (ex: São Paulo — Eixos EETU): Diretrizes municipais que desestimulam vagas de garagem viabilizam edifícios de studios e compactos com quase zero garagem, permitindo que a eficiência global alcance marcas de 72% a 80%.
- Capitais Consolidadas (Curitiba, Porto Alegre, Belo Horizonte, Goiânia): Equilíbrio entre subsolos intermediários e 1 a 2 vagas por unidade, com eficiência global média situada entre 62% e 70%.
- Loteamentos e Glebas Horizontais: Glebas regulares e planas entregam de 60% a 65% de área vendável de lotes; em contrapartida, topografias acidentadas (>15% de declive) ou áreas com nascentes e APPs podem derrubar o aproveitamento líquido para 35% a 50%.
Etapa 3: Precificação Estatística por Metro Quadrado Privativo (R$/m²)
Com a Área Privativa Vendável definida, aplica-se o valor de absorção por metro quadrado na microrregião. Utilizar a média aritmética simples de portais de classificados é uma armadilha grave: imóveis duplicados ou preços especulativos sem liquidez inflam a amostra em 12% a 22%.
Na metodologia do Índice Locates — que monitora continuamente mais de 14.000 ofertas mensais em 33+ cidades — aplica-se o expurgo estatístico de outliers via Intervalo Interquartil (IQR) e Z-Score, adotando-se a mediana por m² privativo segmentada por bairro e tipologia (1, 2, 3 ou 4+ dormitórios).
Etapa 4: Equação Consolidada do VGV Técnico
3. Estudo de Caso: Simulando o VGV em 3 Cenários de Aproveitamento
Para demonstrar como o cruzamento entre potencial construtivo e inteligência de produto altera completamente a viabilidade de compra, acompanhe a modelagem de um terreno de 2.000 m² em Zona Mista Central sob três estratégias distintas:
Repare como o domínio técnico dos incentivos urbanísticos e do mix de tipologias (Cenário 3) quase dobra o VGV do mesmo lote (de R$ 40 milhões para R$ 79,2 milhões), permitindo apresentar uma proposta competitiva ao terreneiro sem comprimir a rentabilidade da SPE.
4. Método Involutivo: Quanto Pagar pelo Terreno a partir do VGV?
Conhecer o VGV é apenas o ponto de partida para responder à pergunta central do Comitê de Novos Negócios: qual é o Valor Residual Máximo que podemos pagar pelo terreno?
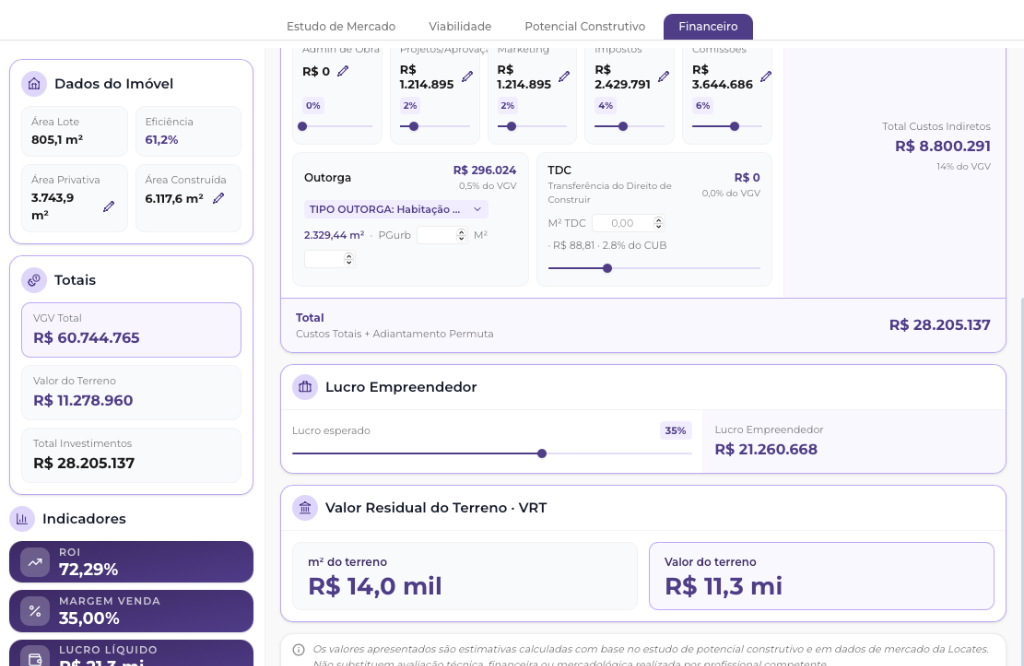
Consagrado pela norma técnica ABNT NBR 14653-2, o Método Involutivo Dinâmico parte de 100% da receita bruta esperada (VGV) e deduz todas as despesas diretas, indiretas, tributárias, comerciais e a margem mínima exigida pelo incorporador. Veja a abertura financeira padrão para o nosso exemplo de VGV de R$ 60.000.000:
Regra de Ouro para Comitês de Investimento: A rubrica residual de 15% (R$ 9 milhões) deve cobrir a soma do Terreno + Outorga Onerosa (OODC). Se a prefeitura cobrar R$ 1,8 milhão (3% do VGV) de outorga para liberar o Coeficiente Máximo, o valor máximo remanescente para pagar ao proprietário do terreno cai para R$ 7,2 milhões (12% do VGV). Entenda em detalhes como estruturar o ciclo completo do desenvolvimento imobiliário da viabilidade ao funding.
O peso financeiro do solo na estrutura do VGV não é uniforme no Brasil. O Comitê de Novos Negócios deve calibrar a proposta conforme a escassez fundiária e o teto de preço de venda da região:
- Mercados Hiperadensados AAA (ex: Itaim Bibi/Faria Lima-SP, Leblon-RJ, Beira-Mar em Balneário Camboriú): Com escassez crítica de terrenos e valores de venda ultrapassando R$ 25.000 a R$ 60.000/m², o solo pode atingir 18% a 25% do VGV em dinheiro ou 20% a 28% em permuta física/financeira. O incorporador tolera margens percentuais mais enxutas porque o lucro absoluto em reais (R$) e a velocidade de absorção (VSO) imediata compensam a compressão.
- Capitais Consolidadas (Florianópolis, Curitiba, Porto Alegre, Goiânia): Operam no intervalo clássico de equilíbrio entre risco e retorno, com o terreno absorvendo entre 10% e 15% do VGV em dinheiro e entre 14% e 18% em permuta.
- Cidades Médias e Eixos de Expansão Urbana (Interior): Diante da oferta elástica de terra e do teto de renda local, o terreno deve situar-se entre 7% e 11% do VGV em dinheiro e entre 11% e 14% em permuta. Propostas acima de 15% inviabilizam o projeto, visto que os custos diretos de construção (CUB) consomem uma fatia proporcionalmente maior do faturamento bruto (48% a 55% do VGV).
5. Os 5 Erros Críticos que Distorcem o Cálculo do VGV na Incorporação
Na análise de centenas de estudos de viabilidade auditados pela equipe da Locates, cinco falhas metodológicas respondem pela quase totalidade dos desvios de margem:
- Adotar média simples de portais em vez de mediana higienizada: Anúncios estagnados há mais de 180 dias em portais imobiliários inflam artificialmente o preço médio do bairro. Sem expurgo estatístico por IQR e leitura de liquidez, a incorporadora projeta um VGV irreal e paga caro demais pela terra.
- Ignorar o “Envelope Geométrico” do terreno: Muitas vezes o Plano Diretor autoriza CA Máximo de 4,0, mas a combinação de testada estreita, recuos laterais progressivos, taxa de ocupação (TO) e limite de gabarito impede que o arquiteto aloque toda a área computável na torre.
- Esquecer de deduzir a Outorga Onerosa da conta de permuta: Conceder 20% de permuta física ao terreneiro em um lote que exige compra pesada de potencial construtivo adicional transfere o lucro líquido da SPE diretamente para o proprietário original da área.
- Desconsiderar a Velocidade sobre a Oferta (VSO) e a Curva J de Caixa: Um VGV nominal de R$ 60 milhões absorvido em 18 meses gera uma TIR substancialmente superior ao mesmo VGV arrastado por 54 meses carregando estoque com Taxa Selic de dois dígitos.
- Lentidão na triagem preliminar de oportunidades: Gastar duas semanas levantando PDFs de legislação municipal e planilhas desconectadas faz com que a incorporadora perca as melhores glebas. Veja como a velocidade na análise de viabilidade garante as áreas de maior VGV e rentabilidade, a exemplo do case real da Baobá Capital e do escritório Menezes Niebuhr.
6. Perguntas Frequentes sobre Cálculo de VGV (FAQ)
Qual a diferença entre VGV Bruto, VGV Incorporador e Receita Líquida?
O VGV Bruto é a soma do valor de tabela de 100% das unidades do prédio. O VGV Incorporador exclui a fração de unidades entregue em permuta física ao dono do terreno. Já a Receita Líquida deduz do VGV Incorporador os impostos diretos sobre vendas (RET), comissões de corretagem e eventuais descontos comerciais.
Qual é o percentual ideal do VGV para pagar pelo terreno em dinheiro ou permuta?
No mercado brasileiro de incorporação residencial vertical, a compra à vista em dinheiro situa-se de forma saudável entre 10% e 15% do VGV, enquanto negociações em permuta física ou financeira variam entre 14% e 18% do VGV (já incluindo o custo de eventual outorga onerosa). Patamares acima de 20% só se sustentam em localizações ultra-prime onde o preço de venda por m² é muito superior ao custo de construção (CUB).
O que é Fator de Eficiência de Planta na incorporação?
É o índice que mede quantos metros quadrados privativos vendáveis (APV) o projeto consegue gerar a partir de cada metro quadrado de área computável ou construída total. Plantas inteligentes, sem corredores ociosos ou subsolos sobredimensionados, maximizam o VGV para um mesmo orçamento de obra.
Como calcular o VGV e o potencial construtivo de um terreno automaticamente?
Através da plataforma de Inteligência Geográfica da Locates. Basta selecionar o lote no mapa para que o motor paramétrico consolide instantaneamente as regras do Plano Diretor (CA Básico, CA Máximo, Taxa de Ocupação, Gabarito e Recuos) e cruze com as medianas de venda e locação (R$/m²) do Locates Analytics.
VIABILIDADE & LANDBANK
Quer calcular o VGV e validar a viabilidade de terrenos em segundos?
Substitua planilhas manuais por inteligência geográfica. Simule potencial construtivo, preço mediano por m² e margem do projeto ao vivo na plataforma Locates.
Tiago Pazolini
Co-founder e COO na Locates
Co-founder e COO na Locates. Especialista em inteligência de mercado imobiliário, análise de viabilidade urbanística e aplicação de ciência de dados para expansão de landbank e estruturação de novos negócios.


